Klimarisiken im Portfolio: vom Risikotransfer zur Risikoprävention
Das Wichtigste in Kürze:
-
Die Schäden aus Naturkatastrophen steigen langfristig weiter an. Swiss Re, Munich Re, Aon und Gallagher Re beziffern die weltweit versicherten Schäden 2025 insgesamt auf USD 107 bis 129 Mrd. Es war das sechste Jahr in Folge über USD 100 Mrd. [1]
-
Für Versicherer verschiebt sich der Fokus vom Risikotransfer zur Risikoprävention. Dieselbe Logik gilt für die Kapitalanlage: Klimarisiken müssen erst verstanden und gemessen werden, bevor man sie steuern kann.
-
Dafür reicht ein Nachhaltigkeitsscore nicht aus. Sinnvoller ist ein szenariobasierter Ansatz, der physisches und transitorisches Risiko getrennt bewertet und in Prozent des Unternehmenswerts ausdrückt.
[1] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link; Munich Re (2026): Naturkatastrophen 2025, Medieninformation vom 13. Januar 2026. Link; Aon (2026): Climate and Catastrophe Insight 2026, Januar 2026. Link; Gallagher Re (2026): Natural Catastrophe and Climate Report, Full Year 2025, Januar 2026. Link. Vgl. Tabelle 1.
Naturkatastrophen: Das Risiko steigt, und nicht nur wegen des Klimawandels
Nach Angaben des Swiss Re Institute lagen die weltweit versicherten Schäden aller Erstversicherer vor Rückversicherung aus Naturkatastrophen 2025 bei USD 107 Mrd. Damit wurde zum sechsten Mal in Folge die Marke von USD 100 Mrd. überschritten.[2] Langfristig wachsen die versicherten Schäden um 5 bis 7 % pro Jahr.[3] Andere Häuser kommen zum selben Ergebnis. Munich Re beziffert die Gesamtschäden 2025 auf USD 224 Mrd., davon USD 108 Mrd. versichert.[4]
Tabelle 1: Das Naturkatastrophenjahr 2025 im Vergleich
|
Quelle |
Versicherte Schäden |
Wirtschaftliche Schäden |
Versicherter Anteil |
|
Swiss Re Institute |
USD 107 Mrd. |
USD 220 Mrd. |
49 % |
|
Munich Re |
USD 108 Mrd. |
USD 224 Mrd. |
rund 50 % |
|
Aon |
USD 127 Mrd. |
USD 260 Mrd. |
49 % |
|
Gallagher Re |
USD 129 Mrd. |
keine Angabe |
keine Angabe |
Quellen: Swiss Re Institute, sigma 1/2026 (März 2026); Munich Re, Naturkatastrophenbilanz 2025 (Januar 2026); Aon, Climate and Catastrophe Insight 2026 (Januar 2026); Gallagher Re, Natural Catastrophe and Climate Report 2025 (Januar 2026).
Den Anstieg allein dem Klimawandel zuzuschreiben, wäre zu einfach. Die wachsende Exponierung wiegt ebenfalls schwer. Mehr Menschen leben in gefährdeten Regionen, und der Wert der dort stehenden Gebäude und Infrastruktur steigt.[5] Der Klimawandel verstärkt diesen Effekt.[6]
[2] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link
[3] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 8. Link
[4] Munich Re (2026): Naturkatastrophen 2025, Medieninformation vom 13. Januar 2026. Link
[5] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link
[6] Munich Re (2026): Naturkatastrophen 2025, Medieninformation vom 13. Januar 2026. Link
Secondary Perils rücken in den Fokus
Nicht mehr Hurrikane und Erdbeben bestimmen das Schadenbild, sondern die sogenannten Secondary Perils. Gemeint sind Waldbrände, Überschwemmungen und schwere Gewitter. Sie sind häufiger, kleinräumiger und schwerer zu modellieren.
2025 entfielen laut Swiss Re rekordhohe 92 % der versicherten Naturkatastrophenschäden auf Secondary Perils.[7] Die Waldbrände in Los Angeles im Januar 2025 bspw. kosteten die Versicherer USD 40 Mrd. Das ist das teuerste versicherte Waldbrandereignis der Geschichte.[8]
[7] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link
[8] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link; Munich Re (2026): Naturkatastrophen 2025, Medieninformation vom 13. Januar 2026. Link
Grafik 1: Weltweite versicherte Naturkatastrophenschäden und Trend, USD Mrd. (Preise 2025), 1996 bis 2025
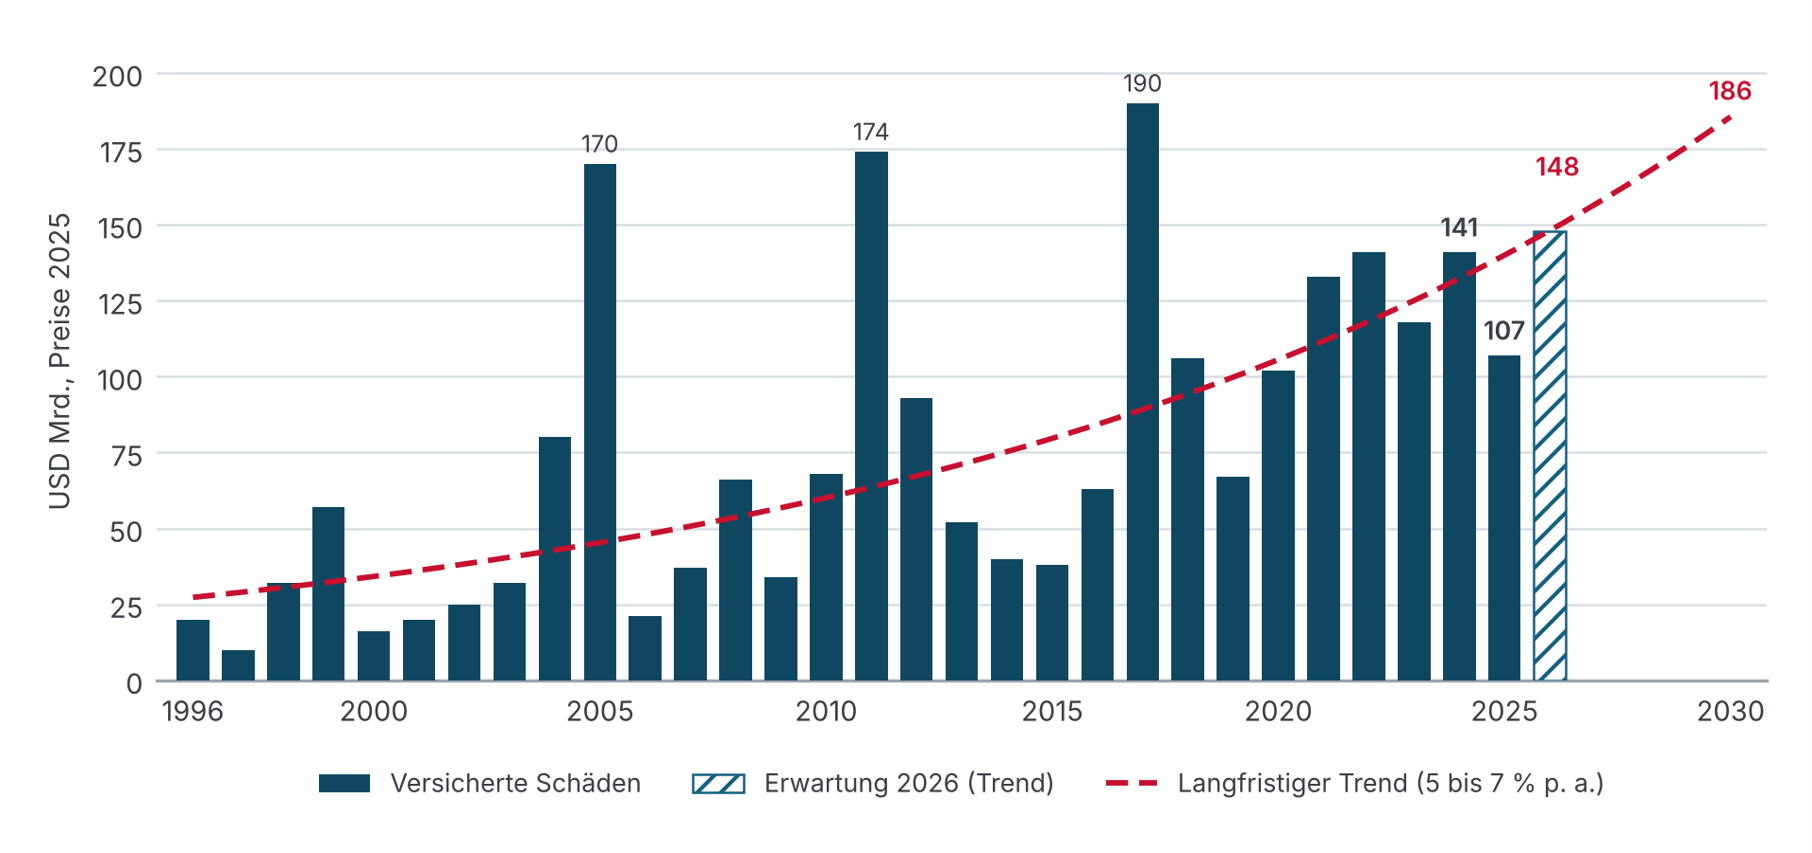
Quelle Grafik: Swiss Re Institute, sigma 1/2026, Figure 3, S. 8; eigene Darstellung
Ein ruhiges Jahr ist kein Trendbruch. Mit USD 107 Mrd. lagen die versicherten Schäden 2025 deutlich unter dem Trendwert von USD 140 Mrd., den Swiss Re für dieses Jahr errechnet. 2024 waren es noch USD 141 Mrd.[9] Für 2026 erwartet das Swiss Re Institute bei normalem Verlauf versicherte Schäden von USD 148 Mrd., in einem Spitzenjahr bis zu USD 320 Mrd.[10]
[9] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2 und S. 8. Link
[10] Swiss Re Institute (2026): sigma 1/2026, Natural catastrophes 2025, 19. März 2026, S. 2. Link
Klimarisiken auf der Aktivseite
Klimarisiken treffen Versicherer zweimal. Auf der Passivseite über Schadenzahlungen, auf der Aktivseite über den Wert ihrer Kapitalanlagen. Ein Hochwasser in Süddeutschland belastet die Gebäudeversicherung und gleichzeitig den regionalen Versorger, dessen Anleihen im Portfolio liegen.
Auch die Notenbanken nehmen das ernst. Nach den Kurzfristszenarien des Network for Greening the Financial System (NGFS), die die EZB ausgewertet hat, könnten Extremwetterereignisse schon in den nächsten fünf Jahren bis zu 5 % der Wirtschaftsleistung des Euroraums gefährden.[11]
Für die Analyse auf Unternehmensebene ist eine klare Trennung zweier Risikoarten, den physischen und den transitorischen Risiken sinnvoll. Sie wirken über völlig unterschiedliche Kanäle.
[11] Europäische Zentralbank (2025): Mauderer, S. / Stracca, L.: Climate risks: no longer the tragedy of the horizon, EZB-Blog, 9. Juli 2025. Link
Physical Risk: Wo der Klimawandel Unternehmen physisch trifft
Physische Klimarisiken entstehen dort, wo ein Unternehmen Werke, Lager, Minen, Rechenzentren oder Lieferanten hat. Sie lassen sich in zwei Gruppen teilen.
Akute Risiken sind Einzelereignisse wie Wirbelstürme, Überschwemmungen, Starkregen und Waldbrände. Sie zerstören Anlagen und unterbrechen den Betrieb. Chronische Risiken wirken langsam, etwa steigende Durchschnittstemperaturen, Wasserknappheit, Niedrigwasser oder ein steigender Meeresspiegel. Sie senken die Produktivität und erhöhen Kosten dauerhaft.
Wie konkret das wird, zeigt BASF. Das Niedrigwasser des Rheins im Herbst 2018 schränkte die Versorgung des Stammwerks Ludwigshafen per Schiff ein. BASF bezifferte die Ergebnisbelastung allein im dritten und vierten Quartal auf insgesamt bis zu EUR 200 Mio.[12] Kein Werk wurde beschädigt. Trotzdem war der Schaden erheblich.
Entscheidend für die Bewertung sind drei Fragen:
- Wo genau liegen die Standorte, und welchen Gefahren sind sie heute und künftig ausgesetzt?
· Wie verwundbar sind die Anlagen, also welcher Anteil ihres Werts geht bei einem Ereignis verloren?
· Wie lange steht der Betrieb still, und lässt sich die Produktion verlagern?
Physische Risiken konzentrieren sich in Sektoren mit hohem Anlagevermögen an festen Standorten. Dazu gehören Versorger, Grundstoffe, Immobilien, Halbleiter und Landwirtschaft. Ein Softwareunternehmen mit Büros in Europa ist dagegen kaum betroffen.
[12] BASF (2018): BASF passt Ausblick für das Geschäftsjahr 2018 an, Pressemitteilung vom 7. Dezember 2018. Link
Transition Risk: Was der Umbau der Wirtschaft kostet
Transitorische Risiken entstehen durch den Übergang zu einer emissionsarmen Wirtschaft. Ihre wichtigsten Treiber sind:
- CO₂-Preise und Regulierung, etwa über den EU-Emissionshandel oder Emissionsstandards.
· Technologischer Wandel, der bestehende Produkte und Anlagen entwertet.
· Veränderte Nachfrage, wenn Kunden emissionsarme Alternativen bevorzugen.
· Gestrandete Vermögenswerte, also fossile Reserven oder Kraftwerke, die vor Ende ihrer Lebensdauer wertlos werden.
Auch hier hilft ein Beispiel. Seit dem 1. Januar 2026 gilt der CO₂-Grenzausgleichsmechanismus (CBAM) der EU in seiner endgültigen Phase. Importeure von Zement, Stahl, Aluminium, Düngemitteln, Strom und Wasserstoff müssen für die eingebetteten Emissionen zahlen. Gleichzeitig wird die kostenlose Zuteilung von Emissionszertifikaten für diese Branchen bis 2034 abgebaut.[13] Ein Zementhersteller zahlt damit schrittweise den vollen CO₂-Preis auf einen Großteil seiner Emissionen. Das trifft unmittelbar die Marge.
Transition Risk ist allerdings nicht nur Risiko. Unternehmen, die emissionsarme Technologien anbieten, profitieren vom selben Wandel. Eine sinnvolle Kennzahl muss deshalb Kosten und Chancen gleichermaßen erfassen.
[13] Tanso (2026): CBAM FAQ, Fragen und Antworten zur CBAM-Verordnung ab 2026. Link
Klimarisiken in Prozent des Unternehmenswerts messen
Nachhaltigkeitsratings und -scores bilden bestimmte ESG-Merkmale eines Unternehmens auf Grundlage der jeweiligen Methodik ab. Was ein Klimaszenario finanziell kostet, sagen sie nicht. Aussagekräftiger ist ein szenariobasierter Ansatz, der beide Risikoarten getrennt bewertet. Für das Transitionsrisiko werden die Emissionen eines Unternehmens mit dem CO₂-Preis- und Reduktionspfad eines Klimaszenarios verknüpft und gegen die künftigen Erträge aus emissionsarmen Produkten gerechnet. Für das physische Risiko werden die einzelnen Standorte mit Klimaprojektionen überlagert und die erwarteten Sachschäden und Betriebsunterbrechungen geschätzt. In beiden Fällen werden die jährlichen Kosten und Erträge abgezinst und ins Verhältnis zum heutigen Marktwert gesetzt. Das Ergebnis ist ein modellbasierter Prozentwert, der eine Einschätzung ermöglicht, welcher Anteil des Unternehmenswerts unter den jeweiligen Szenarioannahmen potenziell betroffen sein könnte.
Als Szenarien bieten sich die des NGFS an, die auch Notenbanken und Aufsicht verwenden. Im 1,5-°C-Pfad ist das Transitionsrisiko am höchsten, in einer Welt mit 3 °C Erwärmung das physische Risiko. Beide Sichten gehören deshalb nebeneinander. EIOPA erwartet seit 2021 ohnehin, dass Versicherer im ORSA mindestens ein Szenario unter und eines über 2 °C analysieren.[14] Die Ergebnisse hängen noch stark von Annahmen ab, etwa vom Diskontsatz und von der Qualität der Standortdaten.
Ein bekanntes Beispiel für diesen Ansatz ist der Climate Value-at-Risk von MSCI. Das Modell schätzt unter verschiedenen Klimaszenarien, wie sich politische Risiken, technologische Chancen und physische Risiken auf den Wert eines Unternehmens auswirken könnten, und drückt das Ergebnis in Prozent des Marktwerts aus. [15]
[14] EIOPA (2021): Opinion on the supervision of the use of climate change risk scenarios in ORSA, 19. April 2021. Link
[15] MSCI ESG Research (UK) Limited. Warburg Invest Kapitalanlagegesellschaft mbH ist kein ESG-Rating-Anbieter im Sinne von Artikel 3 Absatz 4 der Verordnung (EU) 2024/3005. Die nach Anhang III Nummer 1 der Verordnung (EU) 2024/3005 erforderlichen Informationen finden Sie unter:
www.warburg-fonds.com/de/unternehmen/verantwortung/regulatorische-angaben/
Vom Klimarisiko zur Investmententscheidung
Auf Portfolioebene zeigt sich oft, dass wenige Titel einen Großteil des Risikos tragen. Daraus folgen konkrete Fragen. Ist das Risiko im Kurs bereits eingepreist? Senkt ein emissionsintensives Unternehmen sein Risiko mit einer glaubwürdigen Transformationsstrategie? Und wer profitiert, weil er Lösungen für Anpassung anbietet, etwa bei Wasser, Stromnetzen oder Gebäudeeffizienz?
„Wie resilient ist mein Portfolio gegenüber den finanziellen Auswirkungen des Klimawandels, und wo entstehen daraus Chancen?“
Bei der Beantwortung dieser Frage hilft eine systematische Betrachtung physischer und transitorischer Klimarisiken, Titel für Titel und für das Portfolio als Ganzes.
Ihr Takeaway:
Klimarisiken verbinden Underwriting und Kapitalanlage. Dieselben Gefahren, die auf der Passivseite Schäden verursachen, können auf der Aktivseite Werte vernichten. Wer sie steuern will, muss physisches und transitorisches Risiko getrennt messen und die Unternehmenswerte in unterschiedlichen Klimaszenarien modellieren.
Disclaimer
Diese Information stellt weder ein Angebot noch eine Aufforderung zur Abgabe eines Angebots dar, sondern dient allein der Orientierung und Darstellung von möglichen geschäftlichen Aktivitäten. Diese Information erhebt nicht den Anspruch auf Vollständigkeit und ist daher unverbindlich. Sie stellt keine Empfehlung zum eigenständigen Erwerb von Finanzinstrumenten dar, sondern dient nur als Vorschlag für eine mögliche Vermögensstrukturierung. Die hierin zum Ausdruck gebrachten Meinungen können sich jederzeit ohne vorherige Ankündigung ändern. Soweit Aussagen über Preise, Zinssätze oder sonstige Indikationen getroffen werden, beziehen sich diese ausschließlich auf den Zeitpunkt der Erstellung der Information und enthalten keine Aussage über die zukünftige Entwicklung, insbesondere nicht hinsichtlich zukünftiger Gewinne oder Verluste. Diese Information stellt ferner keinen Rat oder eine Empfehlung dar. Vor Abschluss eines in dieser Information dargestellten Geschäfts ist auf jeden Fall eine kunden- und produktgerechte Beratung erforderlich. Jede über die Nutzung durch den Adressaten hinausgehende Verwendung ist ohne unsere Zustimmung unzulässig. Dies gilt insbesondere für Vervielfältigungen, Übersetzungen, Mikroverfilmungen, die Einspeicherung und Verarbeitung in elektronischen Medien sowie sonstige Veröffentlichung des gesamten Inhalts oder von Teilen. Diese Analyse ist auf unserer Website frei verfügbar.