
WARBURG – Hedged Equity: Risikooptimierte Aktienallokation
Der Fonds kombiniert ein global diversifiziertes, benchmarknahes Aktienportfolio mit einem dynamischen Risikomanagement-Overlay aus Optionen.Dieses Overlay agiert prognosefrei und passt sich kontinuierlich an das aktuelle Marktumfeld an, um die Auswirkungen starker Korrekturen am Aktienmarkt zu reduzieren.
Im positiven Marktumfeld partizipiert der Fonds hingegen weitgehend an der Aktienmarktentwicklung. Ziel ist ein verbessertes Rendite-Risiko-Verhältnis im Vergleich zu einer reinen Aktienanlage.
Mehrwert für die Aktienallokation
Aktien stellen einen wichtigen Baustein in jedem Portfolio dar. Sie bieten einen Inflationsausgleich sowie eine Beteiligung an der globalen Wirtschaftsentwicklung.
Trotz wiederkehrender wirtschaftlicher und politischer Krisen haben sie sich als robuste Renditequelle erwiesen. Allerdings kann die Wertaufholung nach Kurseinbrüchen teilweise Jahrzehnte dauern. Ein nachteiliges Market-Timing beim Aufbau der Aktienquote belastet die Performance über Jahre hinweg.
Um diesen Herausforderungen zu begegnen, ermöglicht der WARBURG – Hedged Equity eine starke Partizipation an einer positiven Aktienmarktentwicklung, während gleichzeitig extreme Kursverluste reduziert werden sollen.
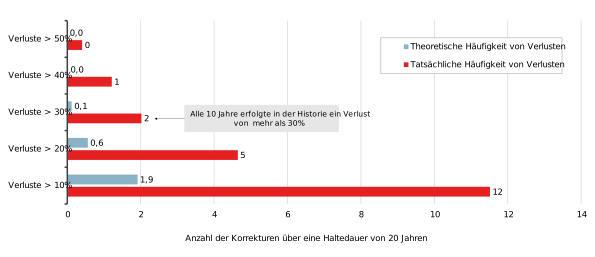
US-Aktien: Tatsächliche und theoretische Häufigkeit starker Verluste für eine Haltedauer von 20 Jahren
Durch die Berechnung der Volatilität und der durchschnittlichen Rendite von US-Aktien (1928 bis 2025) können mit Hilfe der Normalverteilung theoretische Verlust-Szenarien berechnet werden. Die Ergebnisse einer solchen Simulation im Vergleich zu den tatsächlich historisch eingetretenen Verlusten sind in der Grafik dargestellt.
Zeitraum: 1928 – 2025
1. Aktienindex-Replikation
Minimierung des Tracking-Errors im Vergleich zum eigentlichen Index über eine effektive Abbildung mit Einzelaktien
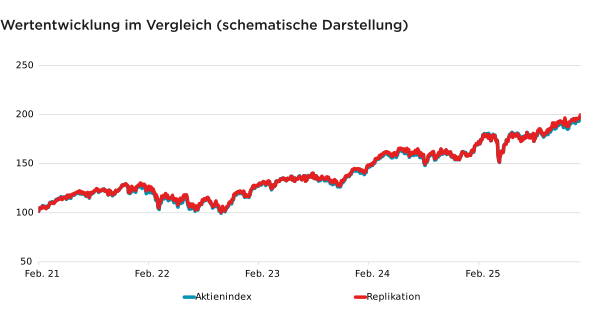
Mit der Aktienindex-Replikation wird das Ziel verfolgt, einem Index in seinen statistischen Eigenschaften mit einer geringeren Anzahl an Titel zu replizieren. So kann es gelingen die Abweichungen in der Wertentwicklung (Tracking Error) zum Index zu minimieren. Die Grafik zeigt die Wertenwicklung eines Aktienindex im Vergleich zur Replikation dieses Index mit einer geringeren Anzahl an Titeln.
2. Options-Overlay
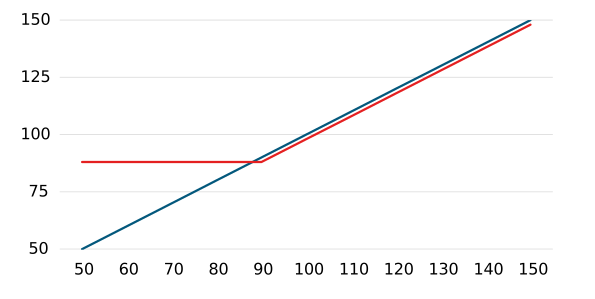
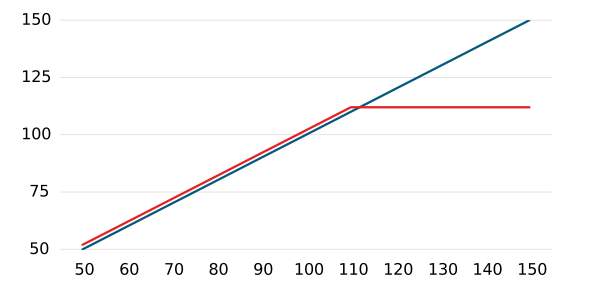
Kontinuierlich vorhandenes Sicherheitsnetz, das systematisch extreme Verluste reduziert unabhängig von Signalen
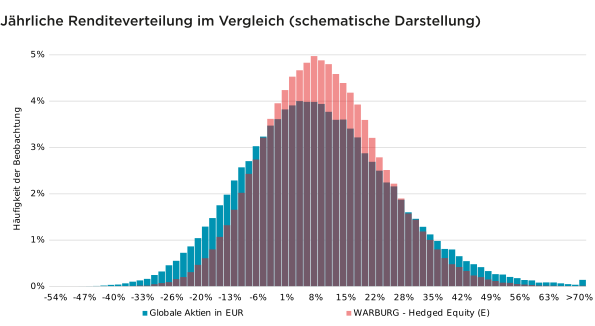
Das Options-Overlay begrenzt durch den Kauf von Put (Verkauf von Call-Optionen) stark negative (positive) Marktbewegungen. Dies führt dazu, dass im Vergleich zu einem ungesicherten Index, die Streuung der Renditen komprimiert ist. Die untere Darstellung zeigt schematisch diese Charakteristik mithilfe einer Simulation anhand von jährlichen Renditen, wobei die Häufigkeit und die Streuung der jährlichen Renditen dargestellt ist.